Crédit immobilier : le taux actuel sur 15, 20 et 25 ans, au-delà des meilleurs taux affichés
En octobre 2026, les taux moyens de crédit immobilier publiés par CAFPI s’établissent à 3,28 % sur 15 ans, 3,51 % sur 20 ans et 3,59 % sur 25 ans, hors assurance. Les meilleurs dossiers peuvent obtenir moins, tandis que les barèmes standards sont plus élevés. Pour évaluer votre projet, il faut donc comparer une même durée, un même type de taux et le coût assurance comprise.
Les taux actuels : trois repères pour chaque durée
Repères datés d’octobre 2026. Le tableau CAFPI distingue les taux les plus bas, les moyennes constatées et les taux de marché. Ces niveaux ne constituent pas une offre : le taux effectivement proposé dépend du dossier et de l’établissement.
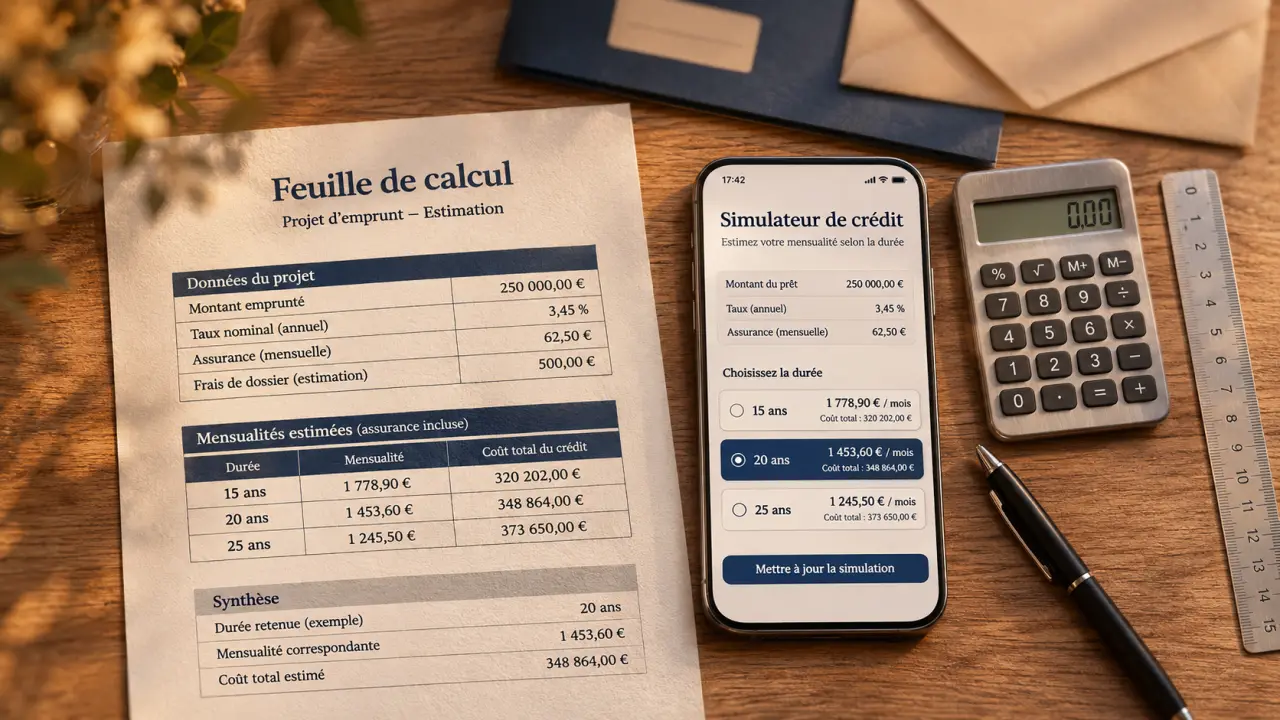
Simuler le coût d’un crédit immobilier
Modifiez les paramètres pour estimer vos mensualités et le coût global du crédit.
Estimation des résultats
À savoir : ce calcul est indicatif. Le taux d’assurance peut être calculé différemment selon le contrat. Ce résultat ne constitue ni une offre de crédit ni un accord bancaire.
| Durée | Taux les plus bas | Taux moyens | Taux de marché |
|---|---|---|---|
| 10 ans | 2,88 % | 3,20 % | 3,48 % |
| 15 ans | 3,00 % | 3,28 % | 3,71 % |
| 20 ans | 3,20 % | 3,51 % | 3,84 % |
| 25 ans | 3,35 % | 3,59 % | 3,98 % |
Chez Meilleurtaux, les taux négociés se situent autour de 3,40 % sur 15 ans, de 3,50 à 3,55 % sur 20 ans et de 3,60 à 3,65 % sur 25 ans. Les barèmes standards moyens atteignent 3,86 %, contre 3,69 % début septembre. Ces indicateurs décrivent des périmètres différents : ils ne doivent pas être fusionnés en une moyenne unique.
Le meilleur taux n’est pas le taux promis à tous
Un taux bas correspond généralement aux dossiers les mieux positionnés. Une moyenne reflète un ensemble d’emprunteurs, tandis qu’un barème bancaire sert de point de départ avant ajustement commercial. Chez CAFPI, les données sont actualisées sur les 15 derniers jours ; le premier décile repose sur au moins 50 dossiers lorsque le volume est représentatif. Vérifiez toujours la date et la méthode avant de comparer deux baromètres.
Les taux varient aussi selon la concurrence locale et les objectifs des banques régionales. Sans relevé régional homogène, impossible de désigner sérieusement une région gagnante. Comparez les propositions d’établissements intervenant réellement sur votre lieu d’achat, plutôt qu’un classement national isolé.
Passer du taux affiché au coût réel du financement
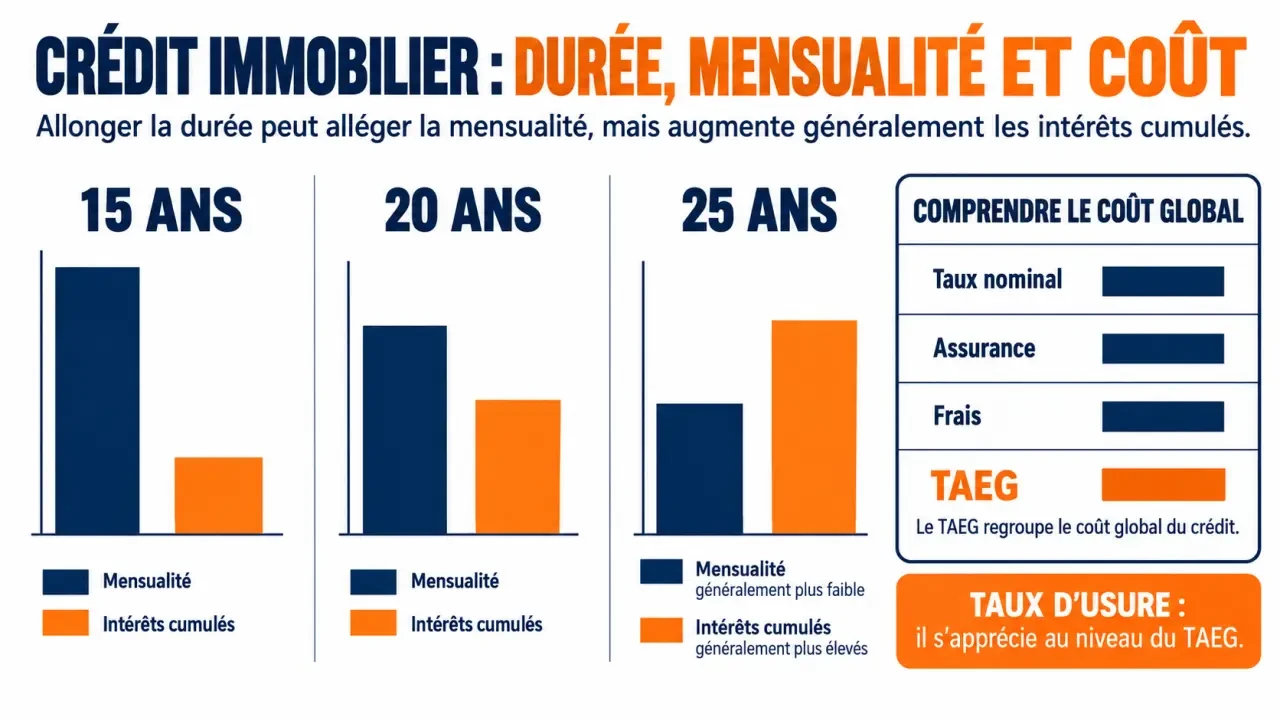
Le taux nominal sert à calculer les intérêts du prêt. Le TAEG, ou taux annuel effectif global, intègre également les coûts nécessaires à l’obtention du crédit : assurance obligatoire, frais de dossier, garantie et, lorsqu’ils conditionnent le financement, frais d’intermédiation. Il constitue donc un repère plus complet pour comparer deux offres équivalentes.
L’assurance mérite une lecture séparée. Son prix dépend notamment de l’âge, des garanties et de la quotité assurée, c’est-à-dire la part du capital couverte pour chaque emprunteur. Comparez à garanties équivalentes et vérifiez si les cotisations sont calculées sur le capital initial ou sur le capital restant dû.
Le taux d’usure porte sur le TAEG
Le taux d’usure est le plafond légal applicable au coût global du crédit. Selon Service-Public, les seuils applicables à compter du 1er octobre 2026 sont les suivants pour les prêts immobiliers concernés :
- 4,09 % pour un prêt à taux fixe de moins de 10 ans ;
- 4,68 % de 10 ans à moins de 20 ans ;
- 5,40 % à partir de 20 ans ;
- 5,52 % pour un prêt à taux variable ;
- 6,49 % pour un prêt-relais.
Un taux nominal inférieur au plafond ne suffit donc pas : l’assurance et les frais peuvent faire dépasser le seuil au TAEG. Dans ce cas, revoir l’assurance, les frais ou le montage peut aider, sans garantir l’acceptation du dossier.
Choisir entre 15, 20 et 25 ans avec une simulation
Allonger la durée réduit la mensualité, mais augmente généralement les intérêts et la durée de paiement de l’assurance. Le bon arbitrage consiste à conserver une mensualité soutenable sans payer inutilement plusieurs années de financement supplémentaires.
Pretto illustre cet écart avec un emprunt de 280 000 € à 3,8 % : la mensualité est d’environ 1 646 € sur 20 ans, contre 1 447 € sur 25 ans, hors assurance. Les intérêts atteignent environ 114 900 € sur 20 ans et 154 200 € sur 25 ans. La baisse de mensualité se paie donc sur l’ensemble du remboursement.
Calculer sa capacité sans oublier les autres charges
Pour une première estimation, partez de vos revenus mensuels retenus par la banque et appliquez le repère de 35 % de taux d’endettement, assurance comprise. Déduisez ensuite les mensualités des crédits conservés. Avec 4 000 € de revenus et aucun autre emprunt, cela représente une enveloppe théorique de 1 400 € par mois pour le crédit immobilier et son assurance. Ce calcul ne vaut pas accord bancaire : le reste à vivre et la stabilité des revenus comptent également.
Simulez au minimum deux durées avec le même capital, puis ajoutez l’assurance et les frais. Si vous envisagez une revente, regardez aussi le capital restant dû à cette échéance. Selon l’exemple Pretto, après 10 ans, environ 29 % du capital est remboursé sur un prêt de 25 ans, contre 41 % sur 20 ans et 61 % sur 15 ans.
Renforcer son dossier plutôt que viser un taux inaccessible
La banque examine l’apport, les revenus, leur régularité, les charges et la tenue des comptes. Meilleurtaux relève un écart entre profils pouvant atteindre près de 1 point. Deux emprunteurs demandant le même montant ne présentent donc pas nécessairement le même risque.
Pretto conseille un apport couvrant environ 10 % dans l’ancien et 5 % dans le neuf. Ce sont des repères, pas des obligations universelles. L’objectif est notamment de financer les frais d’acquisition tout en conservant une épargne de précaution. Pour un indépendant ou un salarié aux revenus variables, documenter la régularité des ressources aide la banque à apprécier le dossier.
Un financement se construit comme un patron de couture : le taux n’est qu’une mesure parmi d’autres. Les marges d’aisance sont votre épargne disponible, votre reste à vivre et la possibilité de moduler les échéances. Un prêt ajusté au millimètre au budget actuel peut devenir inconfortable au premier imprévu. Avant de réduire votre réserve pour gagner quelques centièmes, vérifiez que le montage reste portable au quotidien.
- Préparez justificatifs de revenus, relevés de comptes et preuve de l’apport.
- Comparez plusieurs banques sur un projet identique.
- Négociez aussi l’assurance, les frais et les conditions de remboursement anticipé.
- En cas de refus, demandez le motif avant de modifier montant, durée ou apport.
Suivre la tendance sans suspendre tout son projet
Les taux immobiliers dépendent du coût de refinancement des banques, de la politique monétaire et des marchés obligataires. Les OAT à 10 ans constituent un indicateur suivi pour les financements longs, mais leur évolution ne se transmet pas automatiquement, ni intégralement, aux offres immobilières.
CAFPI signale une OAT à 10 ans à 4,68 % au 24 septembre et une hausse de 0,25 point des taux directeurs de la BCE le 10 septembre. L’inflation de la zone euro atteint 3,2 % en août, contre 2,9 % en juillet. Ces éléments éclairent les tensions sur les barèmes, sans permettre de garantir le prochain mouvement des taux.
Décidez sur un financement réalisable, pas sur une baisse espérée. Consultez les baromètres de Meilleurtaux, CAFPI ou Pretto, puis demandez une simulation personnalisée. Un courtier peut aider à cibler les établissements adaptés ; comparez ses honoraires et son périmètre d’intervention. La meilleure proposition reste celle qui combine coût global, mensualité supportable et conditions compatibles avec votre projet.