ESG due diligence : les risques qui changent le prix d’une acquisition
Une due diligence ESG évalue les risques et opportunités environnementaux, sociaux et de gouvernance d’une entreprise ou d’un actif avant un investissement. Son objectif : repérer ce que les comptes financiers ne montrent pas toujours, puis traduire ces constats en décisions concrètes sur le prix, les conditions d’acquisition et les investissements à prévoir.
Pour être utile, cette analyse doit dépasser le questionnaire de conformité. Elle examine les preuves, les dépendances opérationnelles et la capacité de la cible à corriger ses faiblesses.
Une analyse orientée vers la décision, pas une simple note ESG
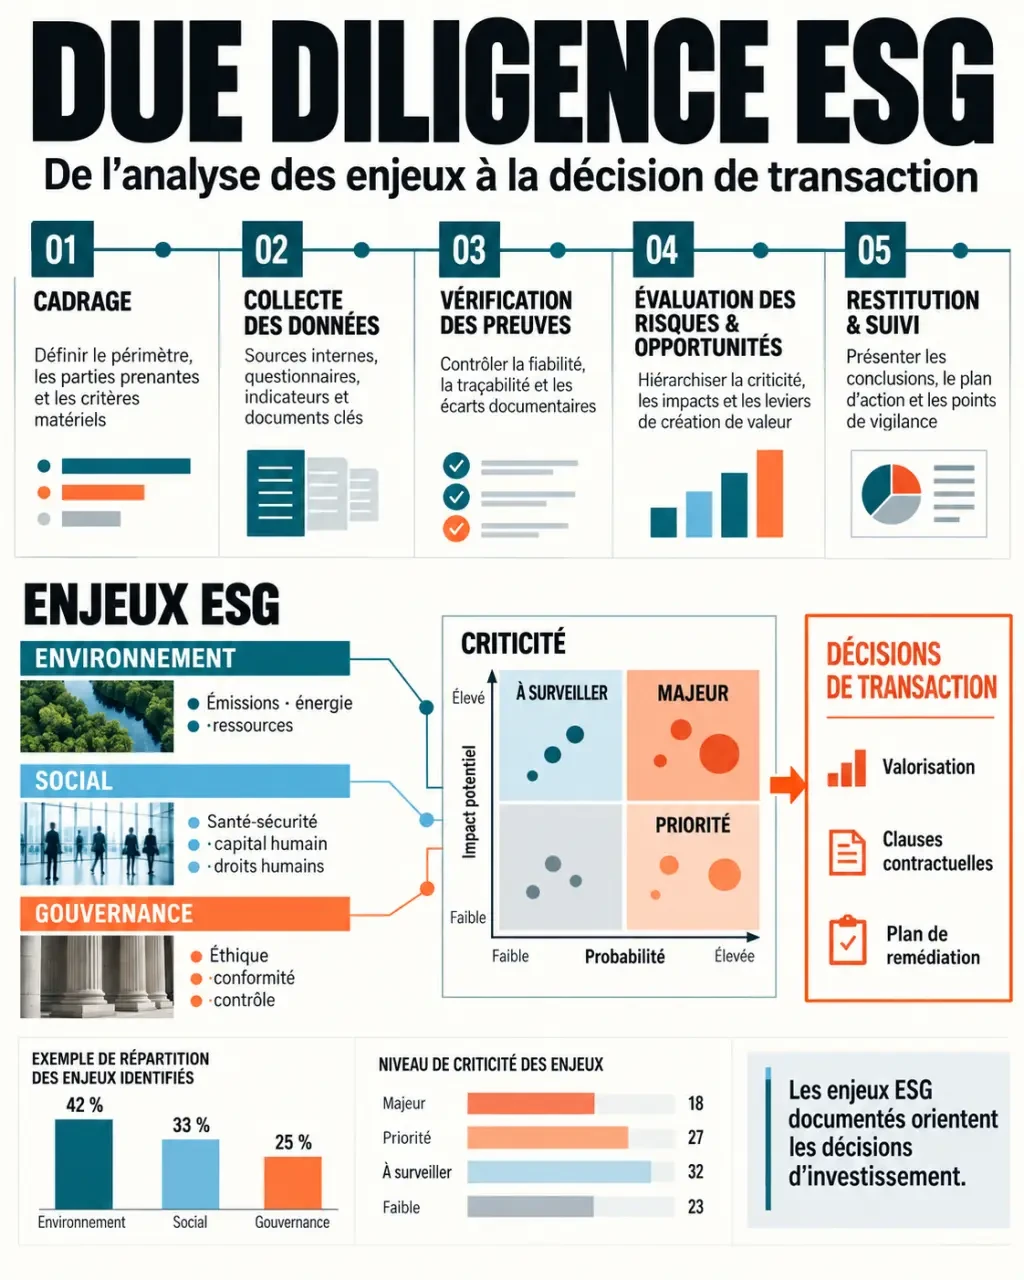
L’ESG due diligence, ou due diligence ESG, croise trois dimensions : environnement, social et gouvernance. Elle s’intéresse autant aux effets des enjeux de durabilité sur l’entreprise qu’aux impacts de ses activités sur les personnes et les écosystèmes. Cette lecture permet de distinguer une faiblesse documentaire d’un risque susceptible de compromettre l’investissement.
Une politique climatique absente et un site industriel exposé aux inondations ne présentent pas les mêmes conséquences. Dans le premier cas, il faut apprécier les pratiques réelles et structurer leur formalisation. Dans le second, la continuité d’activité, l’assurabilité et les dépenses d’adaptation peuvent être directement concernées.
| Analyse | Finalité principale |
|---|---|
| Due diligence ESG | Éclairer une transaction en reliant enjeux ESG, risques, opportunités et valeur. |
| Audit ESG | Évaluer des pratiques ou leur conformité à un référentiel défini, hors transaction également. |
| Due diligence environnementale | Examiner notamment les pollutions, autorisations, passifs et risques environnementaux. |
| Due diligence sociale | Analyser les conditions d’emploi, les relations sociales, la santé-sécurité et les droits humains. |
| Audit financier | Examiner la situation financière et la qualité des informations comptables. |
Ces travaux sont complémentaires. Une due diligence ESG ne remplace pas une expertise technique ou juridique approfondie lorsqu’une alerte nécessite des investigations spécialisées.
Cibler les enjeux capables de modifier la valeur
Le périmètre dépend du secteur, des implantations et de la thèse d’investissement. L’analyse de matérialité sert à concentrer les recherches sur les sujets significatifs, plutôt qu’à attribuer le même poids à chaque indicateur.
Adapter les investigations à l’activité
Dans l’industrie, les émissions de gaz à effet de serre, l’énergie, l’eau, les rejets, la biodiversité et la sécurité des salariés peuvent être déterminants. Une entreprise de services appellera souvent une attention accrue à la rétention des talents, à la protection des données et à la cybersécurité. La gouvernance, les conflits d’intérêts et la prévention de la corruption restent des sujets transversaux.
En immobilier, l’analyse porte notamment sur la performance énergétique, l’exposition aux risques climatiques et les travaux nécessaires pour éviter l’obsolescence. Les certifications HQE, BREEAM ou LEED apportent des informations utiles, mais ne remplacent pas l’examen technique de l’actif. En private equity, la capacité du management à exécuter les améliorations pendant la détention compte également. Un fonds à impact doit, en plus, examiner les preuves de la contribution positive recherchée.
Remonter les dépendances au-delà de la cible
Une chaîne d’approvisionnement peut sembler diversifiée alors que plusieurs fournisseurs dépendent du même sous-traitant, du même bassin hydrique ou du même itinéraire logistique. Cartographier ces points de convergence révèle des dépendances invisibles dans une simple liste d’achats. L’investisseur peut alors demander une solution de substitution, vérifier les conditions de travail en amont ou intégrer le coût d’une sécurisation des approvisionnements dans son scénario financier.
Les opportunités méritent la même rigueur : économies d’énergie, meilleure fidélisation des salariés ou accès à certains marchés. Leur valeur doit reposer sur des hypothèses vérifiables et sur une comparaison avec les concurrents, pas seulement sur des engagements affichés.
Organiser les vérifications et obtenir des preuves exploitables
La mission commence idéalement assez tôt pour que ses conclusions puissent influencer la négociation. Côté acquéreur, elle teste la robustesse de l’investissement ; côté vendeur, elle aide à anticiper les questions et à résoudre les lacunes documentaires.
- Cadrer : définir les entités, sites, pays, sujets prioritaires et exclusions, ainsi que les échéances de décision.
- Collecter : organiser les documents et identifier les responsables de chaque donnée.
- Vérifier : croiser les déclarations avec les justificatifs, les entretiens et, si nécessaire, les visites de sites.
- Évaluer : hiérarchiser les risques et opportunités selon leur gravité, leur probabilité, leur horizon et leurs conséquences financières.
- Restituer : formuler les arbitrages et les actions à engager avant ou après l’opération.
La collecte peut s’appuyer sur cette liste de départ, à adapter à la cible :
- Consommations d’énergie et d’eau, inventaires d’émissions, autorisations et incidents environnementaux.
- Effectifs, rotation du personnel, accidents du travail, contentieux sociaux et dispositifs d’alerte.
- Organisation de la gouvernance, procédures anticorruption et gestion des incidents cyber.
- Cartographie des fournisseurs, contrats sensibles et contrôles relatifs aux droits humains.
- Budgets, objectifs ESG, plans de transition et éléments justifiant les résultats annoncés.
Une donnée absente n’est ni une preuve de conformité ni une preuve de faute. Le rapport doit préciser ce qui est vérifié, estimé ou non documenté. Une contradiction entre un entretien et un registre d’incidents appelle une investigation, pas une moyenne entre deux réponses.
Relier l’analyse aux exigences réglementaires pertinentes
Les obligations applicables dépendent notamment de l’investisseur, du produit financier, de l’activité et des juridictions concernées. La due diligence peut alimenter les informations réglementaires, sans constituer à elle seule une garantie de conformité.
- SFDR : ce règlement européen organise des obligations de transparence en matière de durabilité pour les acteurs et produits financiers concernés.
- PAI : les principaux impacts négatifs correspondent à des indicateurs portant sur les incidences défavorables des investissements. Leur collecte doit tenir compte du périmètre et de la qualité des données.
- Taxonomie européenne : elle permet d’évaluer certaines activités au regard de critères de durabilité environnementale. L’éligibilité d’une activité ne suffit pas à démontrer son alignement.
- Article 29 de la loi énergie-climat : il prévoit, pour les acteurs français concernés, des exigences de publication relatives notamment au climat et à la biodiversité.
Il faut donc distinguer trois questions : la cible respecte-t-elle ses obligations, fournit-elle les informations nécessaires à l’investisseur et correspond-elle à sa stratégie ? Une entreprise peut satisfaire la première condition sans répondre aux deux autres.
Transformer le rapport en conditions de transaction et en actions
Le livrable doit permettre un arbitrage, non simplement décrire la maturité ESG. Pour chaque constat important, il précise les preuves, les incertitudes, les conséquences possibles et la réponse proposée. Une hiérarchisation utile distingue les points potentiellement bloquants, les remédiations prioritaires et les améliorations progressives.
Par exemple, des travaux énergétiques indispensables sur un immeuble peuvent conduire à revoir le budget d’acquisition. Un risque de pollution peut nécessiter une expertise complémentaire et des protections contractuelles adaptées. Une faiblesse de reporting pourra plutôt alimenter le plan post-acquisition, sous réserve qu’elle ne masque pas un problème opérationnel.
Chaque action retenue doit avoir un responsable, une échéance, un budget et un indicateur de suivi. Pendant la détention, ces engagements alimentent les revues de portefeuille et le dialogue avec le management.
L’analyse peut être pilotée en interne si les compétences et la disponibilité sont suffisantes. Un cabinet spécialisé devient pertinent face à des sites sensibles, des implantations multiples ou des questions techniques et juridiques complexes. Le budget et le calendrier dépendent du périmètre, de l’accès aux données et des vérifications nécessaires : un audit flash identifie des alertes, mais ne fournit pas la profondeur d’une investigation complète.

- Homunity avis 2026 : le rendement affiché ne suffit pas pour investir - 1 novembre 2026
- ESG due diligence : les risques qui changent le prix d’une acquisition - 26 octobre 2026
- Immobilier locatif à Lyon : les chiffres à vérifier avant d’acheter - 22 octobre 2026