Homunity avis 2026 : le rendement affiché ne suffit pas pour investir
Homunity peut convenir pour diversifier une partie risquée de son patrimoine, mais pas pour placer une épargne qui doit rester disponible. Le point décisif n’est pas le taux annoncé : c’est la capacité des opérations financées à rembourser, dans les délais et après d’éventuels incidents. Notre avis est donc favorable au principe d’un investissement sélectif, pas à une souscription fondée sur la seule réputation de la plateforme.
Pour décider en 2026, il faut distinguer trois sujets : la fiabilité de l’intermédiaire, la qualité de chaque projet et la performance effectivement encaissée. Les chiffres de rendement, de retard et les notes clients doivent également être datés pour être interprétables.
Homunity : un intermédiaire connu, pas une garantie de remboursement
Fondée en 2014 et intégrée au groupe Tikehau Capital, Homunity permet notamment de financer des opérations immobilières en ligne. Cet adossement constitue un élément de solidité organisationnelle. Il ne signifie toutefois pas que l’actionnaire remboursera les investisseurs si un promoteur rencontre des difficultés.
Estimation du rendement net après fiscalité et perte
Modifiez les hypothèses pour estimer le résultat d’une obligation de crowdfunding immobilier.
Résultats estimatifs
- Intérêts bruts
- —
- Impôt estimé
- —
- Perte de capital simulée
- —
- Résultat net estimé
- —
- Capital récupéré estimé
- —
- Rentabilité nette sur le capital initial
- —
Total estimé récupéré (capital et intérêts nets) : —
La même distinction s’applique à la réglementation. Le statut de prestataire de services de financement participatif (PSFP) encadre l’activité de financement participatif ; il ne transforme pas les titres souscrits en placement garanti. Avant un versement, vérifiez l’entité contractante et son inscription dans les registres officiels, notamment ceux de l’AMF. Une ancienne mention de conseiller en investissements participatifs, ou CIP, ne suffit pas à établir le statut actuel.
Des offres immobilières à ne pas confondre
Homunity présente plusieurs voies d’investissement : crowdfunding immobilier, SCPI, immobilier neuf et assurance-vie. Elles n’offrent ni la même liquidité, ni les mêmes frais, ni la même fiscalité. Acheter des obligations pour financer une opération n’équivaut pas à détenir des parts de SCPI ou un logement locatif. L’offre effectivement accessible et ses conditions doivent être confirmées au moment de souscrire.
Notre appréciation : Homunity mérite d’être étudiée comme intermédiaire spécialisé. Son ancienneté et son groupe d’appartenance ne dispensent jamais d’analyser l’emprunteur et les contrats.
Ce que vous financez réellement avec le crowdfunding
Le montage repose généralement sur des obligations émises par une société qui finance une opération immobilière. Vous devenez créancier, et non propriétaire d’une fraction du bâtiment. Le remboursement dépend du montage juridique, de la trésorerie de l’emprunteur et du bon déroulement de l’opération.
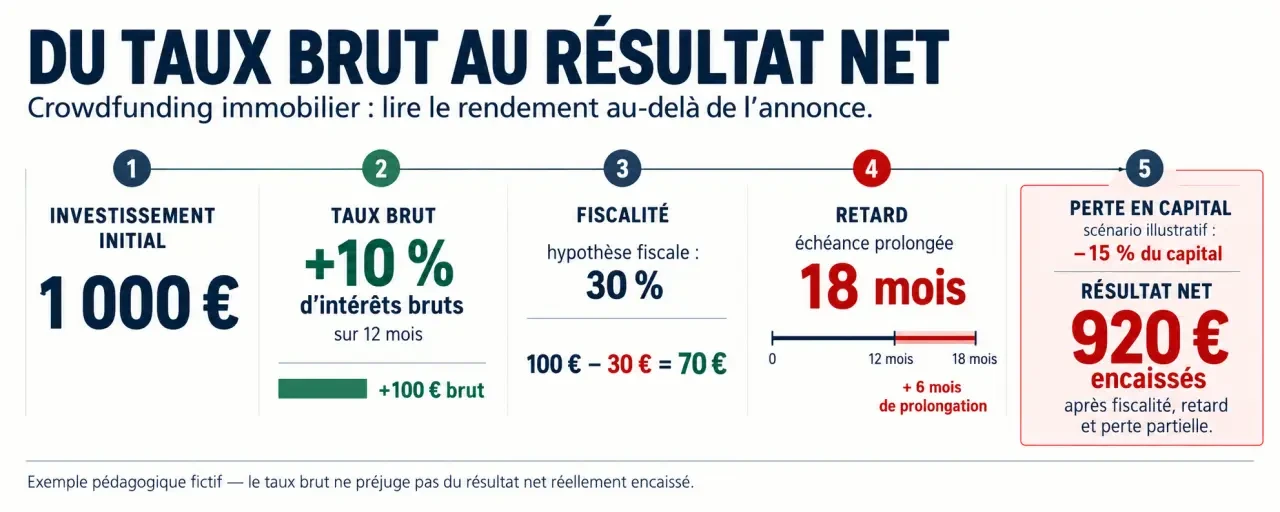
Le ticket d’entrée couramment associé au crowdfunding Homunity est de 1 000 €, à confirmer sur chaque offre. Les durées annoncées peuvent s’étendre de 12 à 36 mois. Il s’agit d’horizons contractuels ou prévisionnels : une prorogation peut allonger l’immobilisation, sans possibilité simple de récupérer son argent avant l’échéance.
Les pièces qui comptent avant la souscription
Le parcours en ligne comprend l’identification, le questionnaire investisseur, la consultation du dossier et la signature. Le véritable travail commence dans les documents : bilan de l’opérateur, budget, financement bancaire, autorisations, pré-commercialisation et sûretés. Une sélection par audit et comité des risques réduit certaines incertitudes, sans supprimer le risque entrepreneurial.
- Identifiez précisément la société qui vous doit l’argent.
- Repérez la source prévue du remboursement : ventes, refinancement ou autre trésorerie.
- Vérifiez le rang de votre créance et les conditions d’exercice des garanties.
- Lisez les clauses de prorogation et le calendrier de paiement des intérêts.
Une opération immobilière fonctionne comme un rouage : permis, chantier, crédit bancaire et ventes doivent s’enchaîner. Un décalage commercial peut bloquer la trésorerie alors même que le bâtiment est terminé. Demandez donc quel événement déclenche concrètement le remboursement et quelle solution existe s’il tarde. Cette lecture du chemin de trésorerie est souvent plus instructive qu’une photographie rassurante du programme.
Rendement et frais : raisonner en argent encaissé
Les rendements évoqués pour ce type d’offre se situent autour de 9 à 12 % brut par an. Ce sont des objectifs contractuels, pas une performance certaine du portefeuille. Le résultat dépend des paiements reçus, des pertes éventuelles, de la fiscalité et du temps réel pendant lequel le capital reste engagé.
Le crowdfunding Homunity est généralement présenté avec 0 € de frais directs pour l’investisseur, la rémunération de la plateforme provenant du porteur de projet. Vérifiez néanmoins la documentation de l’émission. Cette présentation ne s’applique pas automatiquement aux SCPI, à l’assurance-vie ou à l’immobilier neuf, qui ont leurs propres structures de coûts.
Un exemple pour distinguer taux et résultat
À titre purement illustratif, 1 000 € rémunérés à 10 % pendant douze mois produisent 100 € d’intérêts bruts, si le contrat est intégralement honoré. Avec une hypothèse fiscale de 30 %, il reste 70 € d’intérêts nets. Cette hypothèse n’établit pas le régime fiscal applicable en 2026 : vérifiez les règles en vigueur et votre situation personnelle.
| Situation illustrative | Conséquence pour l’investisseur |
|---|---|
| Remboursement à douze mois | Le résultat suit le calendrier prévu, hors fiscalité personnelle. |
| Mêmes intérêts versés à dix-huit mois | La rentabilité annualisée diminue puisque l’attente s’allonge. |
| Perte partielle du capital | Les intérêts des autres opérations peuvent ne pas compenser la perte. |
Un retard peut donner lieu à une rémunération supplémentaire si le contrat le prévoit, mais encore faut-il qu’elle soit payée. Pour comparer des placements, privilégiez les flux réellement encaissés et leur calendrier plutôt qu’un taux théorique.
Retards, défauts et avis clients : les preuves à examiner
Un retard n’est pas nécessairement une perte définitive. Il peut résulter d’un chantier prolongé, de ventes plus lentes ou d’un refinancement retardé. Une procédure collective constitue une situation différente : le recouvrement dépend alors des actifs, des sûretés et du rang des créanciers. Un investisseur junior peut passer derrière la banque.
Pour évaluer Homunity en 2026, exigez des indicateurs récents distinguant encours sains, échéances prorogées, retards, procédures collectives et pertes définitivement constatées. Sans tableau daté et définitions homogènes, présenter un taux unique comme une photographie actuelle serait trompeur.
Vérifiez aussi si les pourcentages portent sur le nombre de projets ou sur les montants investis. Comparez les générations de financement : un portefeuille récent contient mécaniquement des opérations qui n’ont pas encore atteint leur échéance.
Les avis utiles parlent surtout du suivi
Les avis clients peuvent être contrastés entre expérience de souscription et expérience de remboursement. Une inscription fluide ne prouve pas la qualité du portefeuille. Les témoignages les plus instructifs décrivent la fréquence des rapports, les explications lors d’un retard et les réponses apportées aux questions précises.
Ne retenez une note publique qu’avec sa date, son nombre d’avis et la plateforme concernée. Aucune note agrégée n’est reprise ici comme mesure actuelle : elle ne remplacerait de toute façon pas les indicateurs financiers.
Homunity face aux alternatives : choisir selon son risque
Raizers, Anaxago et La Première Brique font partie des acteurs à examiner pour comparer des offres de financement immobilier. Aucun classement sérieux ne peut reposer uniquement sur le rendement annoncé. Il faut rapprocher des opérations comparables, sur des périodes identiques.
- Accessibilité : ticket minimum et capacité à répartir son budget.
- Protection contractuelle : rang de créance, sûretés et conditions de réalisation.
- Transparence : indicateurs datés et suivi des dossiers difficiles.
- Concentration : exposition au même promoteur, territoire ou type d’opération.
Multiplier les plateformes ne suffit pas si toutes financent des projets dépendant des mêmes conditions de marché. La diversification doit aussi porter sur les emprunteurs et les opérations.
Notre verdict : Homunity peut trouver sa place dans une allocation diversifiée pour un investisseur capable d’accepter une immobilisation prolongée et une perte en capital. Pour une épargne de précaution ou un achat prévu à date fixe, le crowdfunding immobilier n’est pas adapté. Avant de souscrire, obtenez les indicateurs actualisés, lisez les contrats et refusez tout dossier dont vous ne comprenez pas le mécanisme de remboursement.

- Homunity avis 2026 : le rendement affiché ne suffit pas pour investir - 1 novembre 2026
- ESG due diligence : les risques qui changent le prix d’une acquisition - 26 octobre 2026
- Immobilier locatif à Lyon : les chiffres à vérifier avant d’acheter - 22 octobre 2026