Honoraires du notaire en succession : ce que vous payez vraiment (et ce qui revient à l’État)
Quand on cherche le coût d’un notaire pour une succession, on additionne souvent des choses qui n’ont rien à voir. Une partie de la facture rémunère le notaire, une autre est reversée au Trésor public, une troisième rembourse des avances. Les honoraires du notaire en succession ne représentent donc qu’une fraction du montant total, et c’est le patrimoine transmis, bien plus que le choix de l’étude, qui le détermine.
Ce que contient réellement la facture du notaire
Émoluments, honoraires, débours, droits et taxes : quatre notions à ne pas mélanger
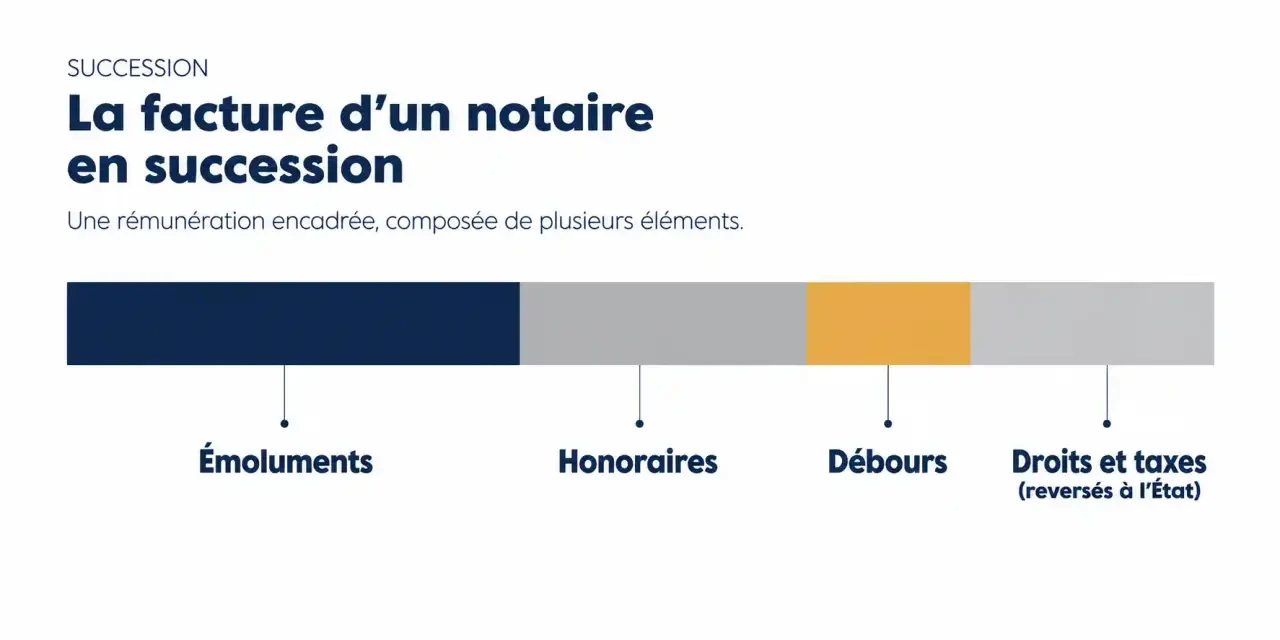
Les émoluments sont la rémunération du notaire pour les actes dont le tarif est fixé par la réglementation. Ils sont donc identiques d’une étude à l’autre pour un même acte. Les honoraires au sens strict concernent des prestations non réglementées, par exemple du conseil patrimonial : ils font l’objet d’une convention préalable. Les débours sont les sommes avancées par l’étude pour votre compte (frais de formalités, pièces demandées à des administrations). Enfin, les droits et taxes, dont les droits de succession, sont perçus par l’État : le notaire les calcule et les reverse au Trésor public, mais ne les garde pas.
Estimer les émoluments de notaire d’une succession
Choisissez l’acte, indiquez la valeur des biens : le calcul applique chaque taux à la seule portion de valeur comprise dans sa tranche.
| Tranche | Base | Taux | Émolument HT |
|---|
Estimation indicative : ce résultat ne constitue pas un devis. Il exclut les droits de succession, les débours et les honoraires non réglementés. Les bornes de tranches reprennent le barème réglementaire public des notaires en vigueur depuis le 1er janvier 2021 ; vérifiez le barème applicable auprès de l’étude.
La TVA et les frais annexes
Une TVA de 20 % s’ajoute aux émoluments, d’où la distinction entre montants HT et TTC dans les barèmes. D’autres frais peuvent s’y greffer selon le dossier : expertise d’un bien, déplacements, gestion d’une indivision compliquée. Ils restent exceptionnels dans une succession simple, mais il vaut mieux demander à l’étude ce qui est prévisible dès l’ouverture du dossier.
Dans quels cas faut-il passer par un notaire ?
Le recours au notaire est incontournable dès qu’un bien immobilier fait partie de la succession, puisque lui seul établit l’attestation de propriété immobilière qui permet de publier la transmission. Il l’est aussi lorsque le défunt a laissé un testament ou consenti une donation entre époux. Pour une succession dont la valeur atteint ou dépasse 5 965 euros, l’acte de notoriété, qui prouve la qualité d’héritier, est également nécessaire.
Concrètement, le notaire recherche l’existence de dispositions de dernières volontés au FCDDV (Fichier central des dispositions de dernières volontés), identifie les héritiers, évalue l’actif et le passif, rédige les actes, dépose la déclaration de succession et organise le partage. C’est ce travail de coordination, juridique, administratif et fiscal, que rémunèrent les émoluments.
Le barème des actes les plus courants
Les montants de référence
Le barème mentionné ici est celui en vigueur depuis le 1er janvier 2021. Avant de vous y fier pour un dossier, vérifiez auprès de l’étude qu’il n’a pas évolué. Les tarifs fixes ou proportionnels les plus fréquents sont les suivants.
| Acte | Tarif |
|---|---|
| Acte de notoriété | 56,60 € HT, soit 67,92 € TTC |
| Inventaire | 75,46 € HT, soit 90,55 € TTC |
| Certificat de propriété | 15,09 € HT (18,11 € TTC) sous 3 120 € ; 0,484 % au-delà |
| Attestation de propriété et délivrance de legs avec décharge | Tranches de 1,935 %, 1,064 %, 0,726 % et 0,532 % |
| Déclaration de succession | Tranches de 1,548 %, 0,851 %, 0,580 % et 0,426 % |
| Partage de succession | Tranches de 4,837 %, 1,995 %, 1,330 % et 0,998 % |
| Délivrance de legs sans décharge | Tranches de 0,967 %, 0,532 %, 0,363 % et 0,266 % |
Ce que signifie un barème par tranches
Chaque taux s’applique uniquement à la portion de valeur comprise dans sa tranche, et non à la totalité du patrimoine : les taux décroissent à mesure que la valeur augmente. Le total dépend donc de la valeur des biens, mais aussi du nombre d’actes réellement nécessaires. Un dossier sans immobilier et sans partage complexe coûtera sensiblement moins qu’une succession avec plusieurs biens et des héritiers en désaccord.
À titre d’ordre de grandeur, Efficience Notaires estime les frais de notaire entre 1,5 % et 2,5 % du patrimoine, soit 3 000 à 5 000 euros TTC pour une succession de 200 000 euros, hors droits de succession. Pour un patrimoine de 250 000 euros, la rémunération est estimée à 1 400 à 1 600 euros HT. Ce sont des estimations, pas un devis.
Qui paie, et à quel moment ?
Ce sont les héritiers qui supportent les frais, généralement au prorata de leur part dans la succession. Ils peuvent aussi convenir d’un règlement collectif, qui simplifie les échanges avec l’étude. Si un bien est vendu avant le partage, les frais peuvent être prélevés sur le prix de vente. Les sommes sont en principe réglées à la signature des actes.
Les droits de succession, eux, obéissent à un calendrier fiscal : ils doivent être payés dans les 6 mois suivant le décès, ou 12 mois si la personne résidait à l’étranger. Leur montant varie notamment avec le lien de parenté entre le défunt et l’héritier, alors que les émoluments ne dépendent pas de ce lien.
Un détail que l’on oublie souvent : une succession ressemble à un pont qu’on franchit en plusieurs travées. Le premier élan est émotionnel, la structure tient ensuite par les actes qui relient le patrimoine du défunt à celui des héritiers (notoriété, attestation, déclaration, partage). Si l’on saute une travée, par exemple en repoussant l’attestation de propriété, le passage reste bloqué : impossible de vendre ou de partager. Demander dès le premier rendez-vous la liste des actes nécessaires et leur ordre permet de savoir où l’on va et de budgétiser chaque étape plutôt que de découvrir les coûts au fil de l’eau.
Anticiper pour alléger la note
Plusieurs dispositifs permettent de préparer la transmission du vivant du défunt. La donation et la donation-partage transmettent une partie du patrimoine en amont et fixent les valeurs, ce qui limite les risques de conflit. L’assurance-vie bénéficie d’un régime fiscal spécifique, avec un plafond d’exonération de 152 500 euros cité pour certains bénéficiaires. Le démembrement de propriété (nue-propriété et usufruit) peut réduire la base taxable sous conditions, et une SCI familiale facilite la gestion d’un bien détenu à plusieurs. Un testament clair évite en outre des discussions longues et donc des frais annexes.
Pour une succession simple, comptez en moyenne 6 à 12 mois. Rassemblez dès le départ l’acte de décès, le livret de famille, les éventuelles dispositions testamentaires, les titres de propriété et les relevés de comptes : un dossier complet fait gagner du temps. Enfin, demandez un devis ou un calcul personnalisé à l’étude, puisque seul un examen de votre situation (régime matrimonial, présence d’un conjoint ou d’un partenaire de PACS, héritiers mineurs ou à l’étranger) donne un chiffrage fiable.
- La Baule immobilier luxe : de 6 000 à 14 000 €/m², ce que le prix cache vraiment - 31 octobre 2026
- Honoraires du notaire en succession : ce que vous payez vraiment (et ce qui revient à l’État) - 30 octobre 2026
- Donations et frais de notaire : aucun droit à payer ne signifie pas zéro frais - 29 octobre 2026