Donations et frais de notaire : aucun droit à payer ne signifie pas zéro frais
Une donation peut être exonérée de droits fiscaux tout en entraînant des frais d’acte. Pour estimer son coût réel, il faut séparer les droits de donation, la rémunération réglementée du notaire et les frais de formalités. Le montant dépend du bien transmis, du bénéficiaire et des donations déjà réalisées entre les mêmes personnes.
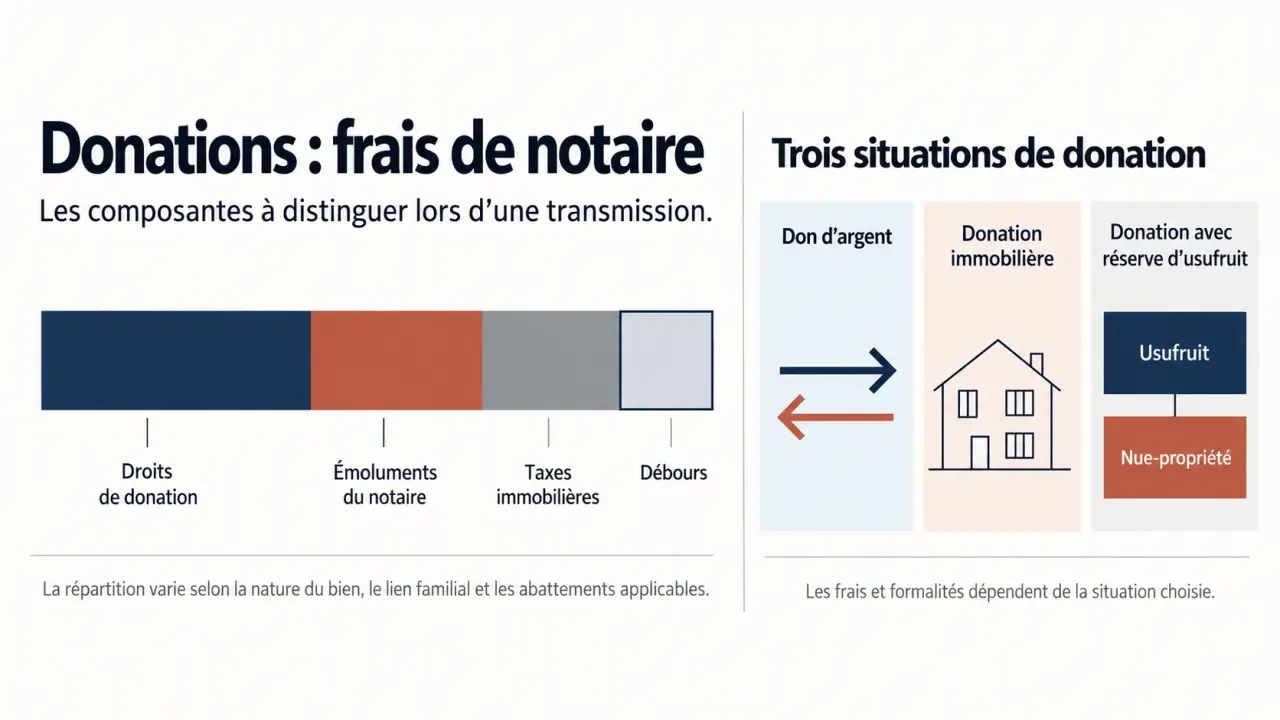
Décomposer la facture avant de chercher un pourcentage
Il n’existe pas de taux unique de « frais de notaire » applicable à toutes les donations. Un virement à un enfant et la transmission d’un appartement ne nécessitent ni les mêmes démarches ni le même budget.
- Les droits de donation sont des impôts calculés après application des exonérations et abattements.
- Les émoluments rémunèrent le notaire selon un tarif réglementé, généralement proportionnel pour l’acte de donation.
- Les taxes immobilières comprennent notamment la taxe de publicité foncière et la contribution de sécurité immobilière.
- Les débours et formalités couvrent les documents et démarches nécessaires au dossier.
Pour une donation immobilière classique, le barème proportionnel des émoluments comprend les tranches suivantes. Ces taux s’appliquent successivement, et non à toute la valeur du bien.
| Tranche de valeur | Taux hors taxes |
|---|---|
| Jusqu’à 6 500 € | 4,837 % |
| De 6 500 à 17 000 € | 1,995 % |
| De 17 000 à 60 000 € | 1,330 % |
| Au-delà de 60 000 € | 0,998 % |
La TVA s’ajoute aux émoluments. La taxe de publicité foncière de 0,60 % ne représente pas, à elle seule, tous les prélèvements immobiliers : des frais d’assiette et la contribution de sécurité immobilière s’ajoutent. Demandez donc un décompte détaillé plutôt qu’un pourcentage global.
Calculer les droits avec l’abattement réellement disponible
Le calcul commence par la valeur transmise à chaque bénéficiaire. On déduit ensuite l’abattement disponible, puis on applique le barème correspondant au lien de parenté. Les donations antérieures de moins de 15 ans peuvent avoir déjà consommé tout ou partie de cet abattement.
| Bénéficiaire | Abattement de droit commun |
|---|---|
| Enfant, pour chaque parent | 100 000 € |
| Époux ou partenaire de PACS | 80 724 € |
| Petit-enfant | 31 865 € |
| Arrière-petit-enfant | 5 310 € |
| Frère ou sœur | 15 932 € |
| Neveu ou nièce | 7 967 € |
Deux parents peuvent ainsi transmettre ensemble 200 000 € à un enfant sans droits, si chacun dispose intégralement de son abattement et donne effectivement sa part. Attention : l’abattement de 1 594 € parfois cité pour d’autres bénéficiaires concerne les successions, pas un abattement général applicable aux donations.
Un exemple parent-enfant
Un parent donne 150 000 € à son enfant, sans donation antérieure à prendre en compte. Après l’abattement de 100 000 €, la base taxable est de 50 000 €. Le barème en ligne directe s’applique par tranches : 5 % jusqu’à 8 072 €, 10 % jusqu’à 12 109 €, 15 % jusqu’à 15 932 €, puis 20 % jusqu’à 552 324 €. Les droits s’élèvent ainsi à environ 8 194 €, hors frais d’acte éventuels.
Pour les bases supérieures, les taux passent à 30 % jusqu’à 902 838 €, 40 % jusqu’à 1 805 677 €, puis 45 %. Ce barème ne doit pas être utilisé indistinctement pour un frère, un concubin ou un bénéficiaire sans lien familial.
Argent, immobilier ou nue-propriété : choisir le bon scénario
Un don d’argent peut éviter l’acte notarié
Un don manuel, notamment par virement, ne nécessite pas systématiquement de notaire. Il doit toutefois être déclaré à l’administration fiscale selon les modalités applicables. L’absence d’acte ne signifie ni absence de fiscalité ni absence de conséquences lors de la succession.
Le don familial de sommes d’argent prévu par l’article 790 G du CGI permet une exonération de 31 865 €, renouvelable tous les 15 ans, sous conditions. Le donateur doit notamment avoir moins de 80 ans et le bénéficiaire être majeur ou émancipé, avec un lien familial éligible. Cette exonération peut se cumuler avec l’abattement classique ; sa déclaration doit respecter le délai prévu.
Pour une donation notariée d’espèces ou de titres cotés relevant du tarif correspondant, les taux hors taxes sont de 2,322 %, 0,958 %, 0,639 % et 0,479 %, sur les mêmes tranches de valeur que celles présentées précédemment.
L’immobilier impose un acte, le démembrement change l’assiette
Une donation immobilière exige un acte notarié et une publication au service de publicité foncière. En donnant seulement la nue-propriété, le donateur peut conserver l’usufruit : il continue à occuper le logement ou à percevoir les loyers. Les droits sont calculés sur la valeur fiscale de la nue-propriété, déterminée selon l’âge de l’usufruitier.
Le démembrement fonctionne comme un paravent entre deux espaces : d’un côté l’usage quotidien, de l’autre la propriété transmise. Mais cette séparation ne crée pas deux biens indépendants. Pour vendre la pleine propriété, usufruitier et nu-propriétaire doivent généralement s’accorder. Avant de privilégier l’économie fiscale, prévoyez donc les règles relatives aux travaux, à une vente future et au partage du prix.
Au décès de l’usufruitier, la réunion des droits intervient en principe sans droits supplémentaires. En revanche, les émoluments de donation avec réserve d’usufruit sont généralement calculés sur la valeur en pleine propriété : l’économie fiscale ne réduit donc pas tous les postes de frais.
Sécuriser la transmission et obtenir un devis exploitable
La donation simple transmet un bien immédiatement. La donation-partage organise une répartition entre bénéficiaires et peut, sous conditions, fixer les valeurs au jour de l’acte pour le calcul de la réserve héréditaire. Elle ne constitue pas une exonération fiscale en elle-même. La donation au dernier vivant répond à un autre objectif : renforcer les droits du conjoint lors du décès.
Le donateur doit être capable de consentir et le bénéficiaire accepter la donation ; l’acceptation est expresse pour une donation notariée. Il faut également respecter la réserve des héritiers protégés par la loi. Une donation excessive peut faire l’objet d’une action en réduction. En principe irrévocable, elle ne peut être remise en cause que dans des situations encadrées, notamment certaines inexécutions de charges ou l’ingratitude.
Les droits sont normalement supportés par le donataire, mais le donateur peut les prendre en charge sans que ce paiement soit considéré fiscalement comme une donation supplémentaire. L’acte doit clarifier la répartition des dépenses.
Pour obtenir une estimation fiable, transmettez à l’étude notariale :
- la nature du bien, sa valeur et son titre de propriété ;
- l’identité des donateurs et bénéficiaires, leur lien familial et leur régime matrimonial ;
- les dates et montants des donations antérieures ;
- l’âge de l’usufruitier et les clauses souhaitées ;
- les informations sur les emprunts ou hypothèques éventuels.
Demandez un devis séparant droits fiscaux, émoluments TTC, taxes immobilières et débours. Un simulateur permet de comparer des scénarios ; seule l’analyse du dossier permet de confirmer les règles applicables et le budget à prévoir avant la signature.
- La Baule immobilier luxe : de 6 000 à 14 000 €/m², ce que le prix cache vraiment - 31 octobre 2026
- Honoraires du notaire en succession : ce que vous payez vraiment (et ce qui revient à l’État) - 30 octobre 2026
- Donations et frais de notaire : aucun droit à payer ne signifie pas zéro frais - 29 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Frais de donation : pourquoi des droits nuls ne signifient pas une transmission gratuite
 Préparer une vente amiable qui résiste aux désaccords
 Valorisation du fonds de commerce d’un restaurant : le chiffre d’affaires ne suffit pas
 Salon du patrimoine immobilier : quels rendez-vous préparer pour votre cabinet ?