Valorisation du fonds de commerce d’un restaurant : le chiffre d’affaires ne suffit pas
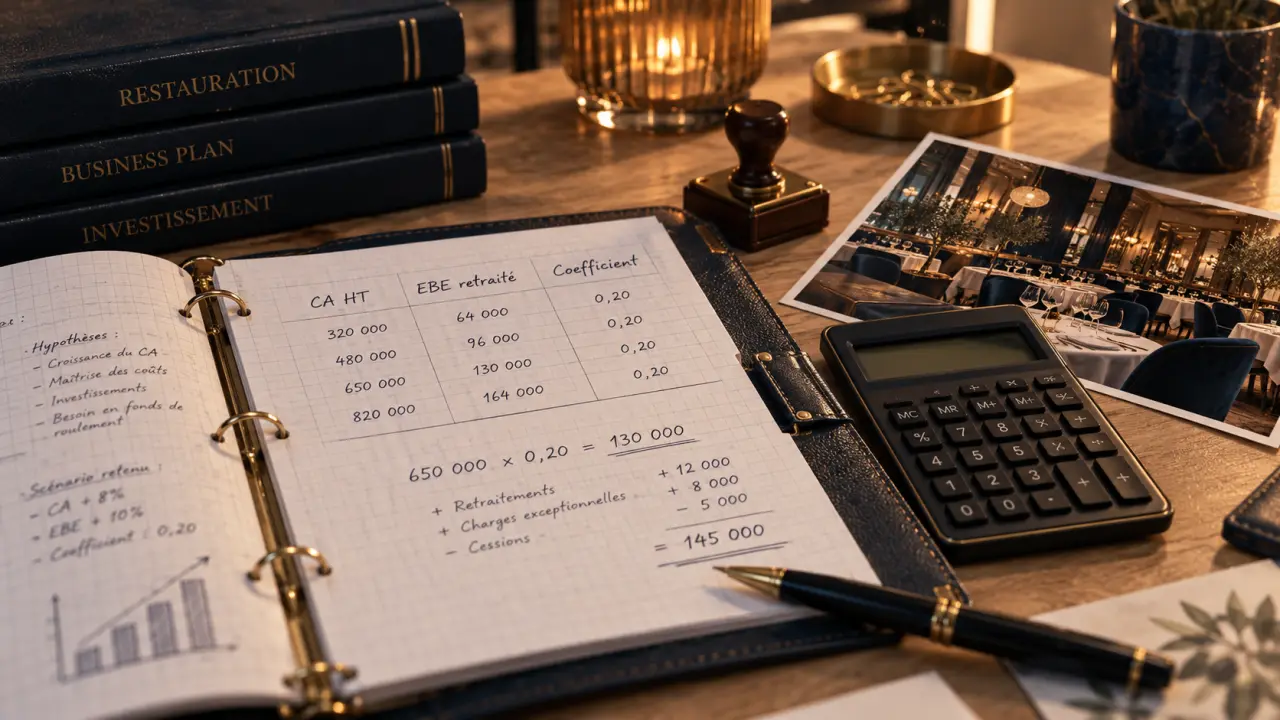
La valeur d’un restaurant se défend en croisant son chiffre d’affaires HT, sa rentabilité réelle et les prix de cession d’établissements comparables. Un coefficient sectoriel donne un repère, pas un prix définitif. Le bail, les équipements et la capacité du repreneur à rembourser son emprunt peuvent modifier sensiblement l’estimation.
Définir ce que l’on vend avant de calculer un prix
Le fonds de commerce comprend notamment la clientèle, le nom commercial, le droit au bail et le matériel compris dans la cession. Les murs commerciaux sont distincts du fonds : leur éventuelle vente nécessite une évaluation séparée. Le stock fait généralement l’objet d’un inventaire et d’une valorisation à part. Acheter le fonds ne revient pas non plus à acheter les titres de la société qui l’exploite.
Calculer deux estimations de valeur d’un fonds de restaurant
Saisissez vos données pour obtenir séparément une valeur selon le chiffre d’affaires HT et une valeur selon l’EBE retraité. Vous pouvez également renseigner une valeur issue de transactions comparables.
Méthode selon le CA HT
Méthode selon l’EBE
Transaction comparable
Résultats séparés
À garder en tête : les coefficients peuvent varier selon la source, la période, le type d’établissement et le marché local. Les calculs n’additionnent pas les résultats et ne constituent pas une estimation certifiée ni une recommandation. Sauf saisie spécifique, ils excluent les murs, le stock et les titres de société.
La valeur comptable du matériel ne traduit pas nécessairement sa valeur économique. Une cuisine amortie peut rester opérationnelle ; un équipement récent peut être inadapté au projet du repreneur. Il faut donc préciser le périmètre de la vente avant toute comparaison.
Distinguez ensuite quatre notions : la valeur estimée, issue de l’analyse ; le prix affiché, choisi par le vendeur ; le prix accepté, négocié entre les parties ; et le prix finançable, compatible avec les ressources du repreneur. Une annonce élevée ne prouve pas qu’une transaction se conclura à ce niveau.
Croiser chiffre d’affaires, EBE et transactions comparables
Le chiffre d’affaires donne une première fourchette
Analysez les trois derniers exercices et utilisez une base homogène, de préférence le chiffre d’affaires hors taxes. Une moyenne pondérée peut mieux refléter l’activité récente, à condition de justifier les poids retenus. Une fermeture pour travaux, une saison exceptionnelle ou une baisse durable ne doivent pas disparaître dans une moyenne mécanique.
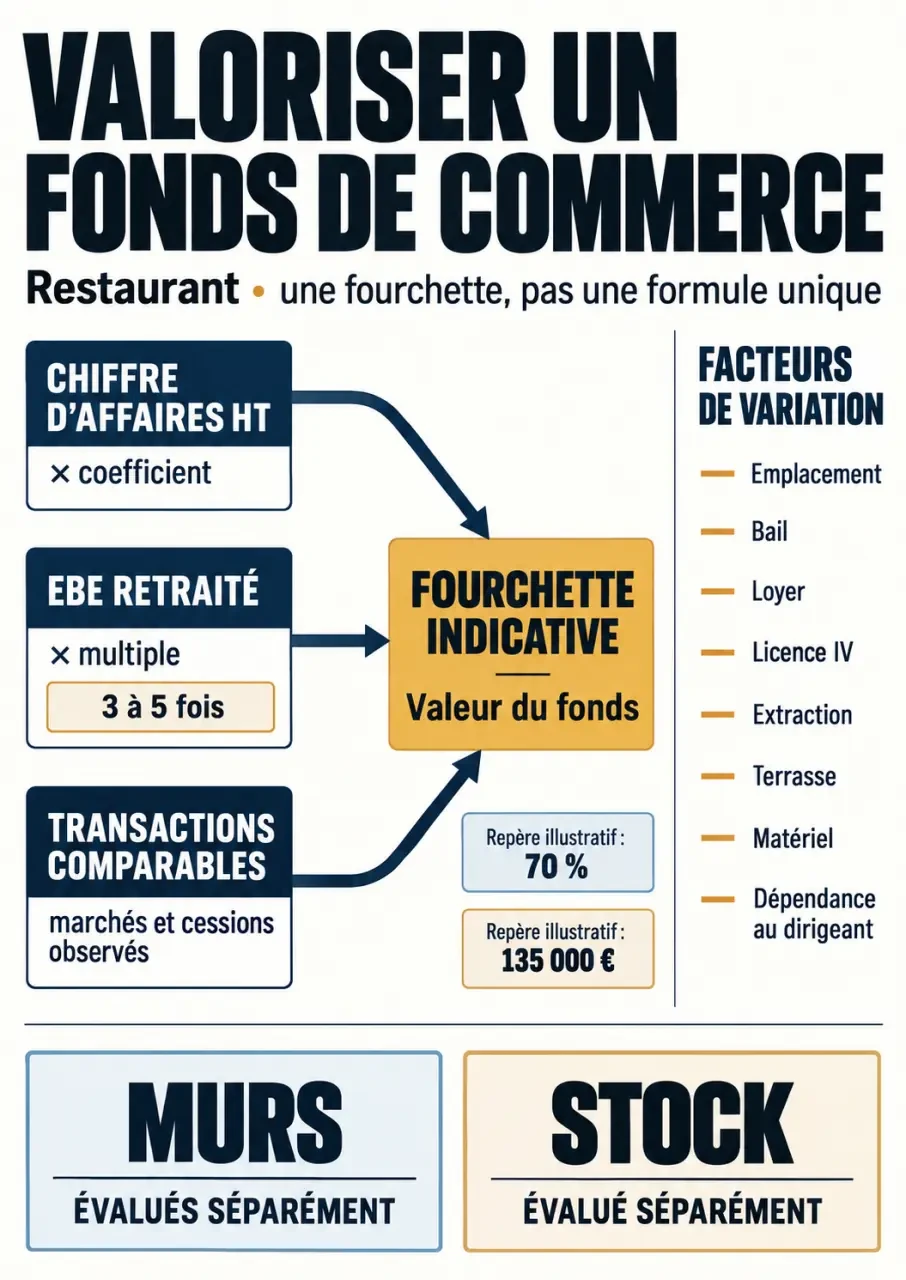
La formule est simple : valeur indicative = CA de référence × coefficient. Il n’existe toutefois aucun barème officiel unique. Les références diffèrent selon les échantillons, les périodes et les catégories de restaurants.
| Référence | Repères publiés | Précaution |
|---|---|---|
| Francis Lefebvre | 50 % à 100 % du CA HT ; ratio moyen de 70 % en restauration traditionnelle | Adapter à l’exploitation et au marché local |
| Évaluation-fonds-de-commerce.fr | Moyenne de 77,4 % du CA HT ; 50 % des mutations entre 46,67 % et 98,1 % | Une moyenne ne décrit pas chaque restaurant |
| Jedataviz | 51,68 % à 110,38 % du CA HT ; multiple d’EBE de 4,69 à 15,69 | Vérifier la définition de l’EBE et le périmètre observé |
| Valeursimmo.com, en 2023 | Restaurants courants : 50 % à 105 % du CA TTC ; bonnes tables : 65 % à 170 % | Ne pas appliquer ces taux au CA HT |
L’EBE vérifie la cohérence économique
L’excédent brut d’exploitation mesure le surplus dégagé par l’exploitation avant notamment amortissements, charges financières et impôt sur les bénéfices. Pour préparer une reprise, il faut reconstituer un EBE retraité reproductible : corriger les charges personnelles réellement identifiées, neutraliser les éléments non récurrents qui affectent l’indicateur et intégrer une rémunération normale pour le travail du dirigeant.
Attention : une charge exceptionnelle déjà située hors de l’EBE comptable n’a pas à être ajoutée une seconde fois. De même, supprimer la rémunération du cédant sans prévoir le coût de son remplacement gonfle artificiellement la rentabilité.
Atome 22 cite généralement 3 à 5 fois l’EBE, tandis qu’Évaluation-fonds-de-commerce.fr présente des multiples de 4,94 à 13,99. Ces écarts interdisent de choisir un multiple sans examiner sa base de calcul. À titre purement illustratif, 300 000 euros de CA HT à 70 % donnent 210 000 euros ; un EBE retraité de 50 000 euros multiplié par 4 donne 200 000 euros. Cette proximité doit encore être confrontée au marché.
Choisir le coefficient selon les risques réellement transmis
Pour vous situer dans une fourchette, privilégiez sa partie basse lorsque la rentabilité recule, que des travaux sont nécessaires ou que le bail est incertain. Une position haute exige des arguments cumulés : bénéfices durables, emplacement recherché, loyer soutenable et exploitation facilement transmissible. Ne cumulez pas automatiquement plusieurs primes sur un même avantage.
Le bail et les autorisations peuvent changer l’équation
Examinez la destination du bail, sa durée restante, les conditions de cession, les charges et les perspectives de renouvellement ou de hausse du loyer. Un loyer inférieur à la valeur locative peut soutenir le droit au bail. Cette valeur ne s’ajoute pas mécaniquement à celle du fonds, qui intègre déjà ses conditions d’occupation.
Vérifiez aussi l’existence et les conditions d’exploitation de la licence IV, la conformité de l’extraction et les autorisations de terrasse. Une terrasse sur le domaine public n’est pas un droit acquis transmissible sans vérification. Des primes indicatives d’environ 30 % pour une licence IV et pouvant atteindre 50 % pour une extraction ou une terrasse sont parfois avancées : elles ne constituent ni un barème automatique ni des pourcentages à additionner.
L’équipe et les installations doivent fonctionner après la vente
Contrôlez l’état du matériel, les travaux, l’hygiène, la sécurité et l’accessibilité de l’établissement recevant du public. Analysez les contrats de travail, la stabilité de l’équipe et les conséquences du départ du chef. Un chiffre d’affaires élevé ne protège pas contre une clientèle attachée à une seule personne.
Faites l’exercice du miroir : décrivez le restaurant comme si le dirigeant disparaissait demain de la salle, de la cuisine et des réseaux sociaux. Qui maintient les recettes, les achats, l’accueil et les réservations ? Cette cartographie des tâches invisibles révèle les coûts de remplacement et les savoir-faire à transmettre. Elle transforme une réputation personnelle en un risque concret, négociable et parfois réductible par un accompagnement du cédant.
Confronter l’estimation au marché et au financement
Recherchez des cessions comparables dans le BODACC et les bases spécialisées : même secteur géographique, concept, capacité, niveau de loyer et rentabilité proches. Les annonces renseignent sur les attentes des vendeurs, pas sur les prix effectivement acceptés. Les publications de cession doivent elles-mêmes être complétées par les caractéristiques d’exploitation.
Un prix médian national de 135 000 euros en 2023, établi sur 4 732 ventes de restaurants traditionnels, constitue un repère général, pas une estimation locale. Une brasserie de quartier, un restaurant saisonnier et une table réputée n’ont pas le même profil économique.
La banque examine ensuite les ressources disponibles après rémunération du repreneur, fiscalité, investissements et besoins de trésorerie. Un financement sur 7 ans et un apport de 20 % à 30 % du prix sont des repères couramment cités, non des conditions garanties. Le budget doit aussi intégrer les frais d’acquisition, le stock et les travaux.
Pour obtenir une estimation défendable, réunissez les trois derniers bilans, les comptes récents, le bail et ses avenants, l’inventaire du matériel, les autorisations, les contrats de travail et les devis de travaux. Demandez à un expert-comptable ou à un spécialiste de la transmission une fourchette argumentée, avec retraitements détaillés et scénarios de remboursement. C’est plus utile qu’un prix unique dont personne ne peut expliquer le calcul.
- La Baule immobilier luxe : de 6 000 à 14 000 €/m², ce que le prix cache vraiment - 31 octobre 2026
- Honoraires du notaire en succession : ce que vous payez vraiment (et ce qui revient à l’État) - 30 octobre 2026
- Donations et frais de notaire : aucun droit à payer ne signifie pas zéro frais - 29 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Frais de donation : pourquoi des droits nuls ne signifient pas une transmission gratuite
 Préparer une vente amiable qui résiste aux désaccords
 Immobilier de luxe dans le Gard : mas au calme ou demeure à pied des commerces ?
 Immobilier de luxe en Aquitaine : villa sur le littoral ou domaine avec parc ?