Loyer d’un local commercial : calculer le coût réel et comparer les offres
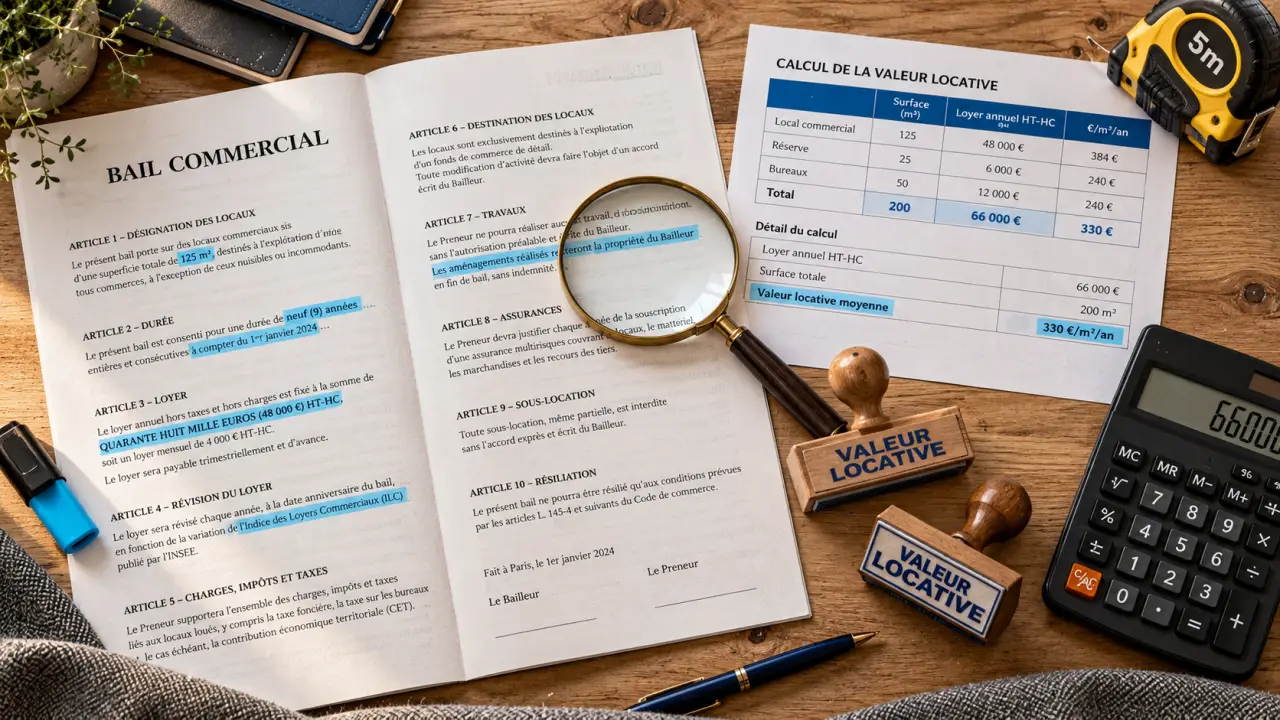
Pour évaluer le loyer d’un local commercial, comparez les références du marché, l’utilité des surfaces et les conditions du bail. Partez du loyer annuel hors taxes et hors charges, puis ajoutez les dépenses qui resteront à votre charge. Un montant mensuel attractif peut cacher des travaux coûteux ou une réserve peu exploitable.
Positionner le loyer dans son marché, pas dans une moyenne nationale
Le loyer initial est librement fixé entre le bailleur et le locataire. Le prix demandé ne correspond donc pas nécessairement au marché. Le loyer facial est le montant inscrit au bail. La valeur locative de marché désigne le niveau auquel un local pourrait raisonnablement se louer. La valeur locative juridique, utilisée notamment lors de certaines révisions ou du renouvellement, répond à des critères et à des mécanismes spécifiques.
Une moyenne nationale renseigne peu sur le prix d’une adresse précise. Deux rues voisines peuvent attirer des flux, une clientèle et une visibilité très différents. Recherchez des références récentes auprès d’agents spécialisés, d’experts et d’observatoires locaux. Les annonces donnent un premier repère ; les loyers effectivement négociés sont des comparables plus solides.
- Emplacement : passage piéton, accessibilité, stationnement, commerces voisins et projets urbains.
- Local : vitrine, profondeur, état, accès aux livraisons et répartition des surfaces.
- Exploitation : activité autorisée par le bail, extraction pour la restauration, équipements et contraintes de copropriété.
- Contrat : charges, travaux, franchise de loyer, paliers et droit d’entrée.
Établissez une fourchette plutôt qu’un prix artificiellement précis. Un outil d’estimation par adresse peut aider, à condition de vérifier la date des références et leur pertinence pour le local étudié.
Calculer un prix au mètre carré réellement comparable
Passer du montant mensuel à une base annuelle
La formule de départ est simple : loyer annuel HT-HC ÷ surface retenue = prix en €/m²/an. Multipliez le loyer mensuel hors taxes et hors charges par douze, puis divisez le résultat par la surface. Précisez si vous retenez une surface brute, utile ou pondérée. Sans cette indication, la comparaison peut être trompeuse.
Pondérer les zones selon leur utilité
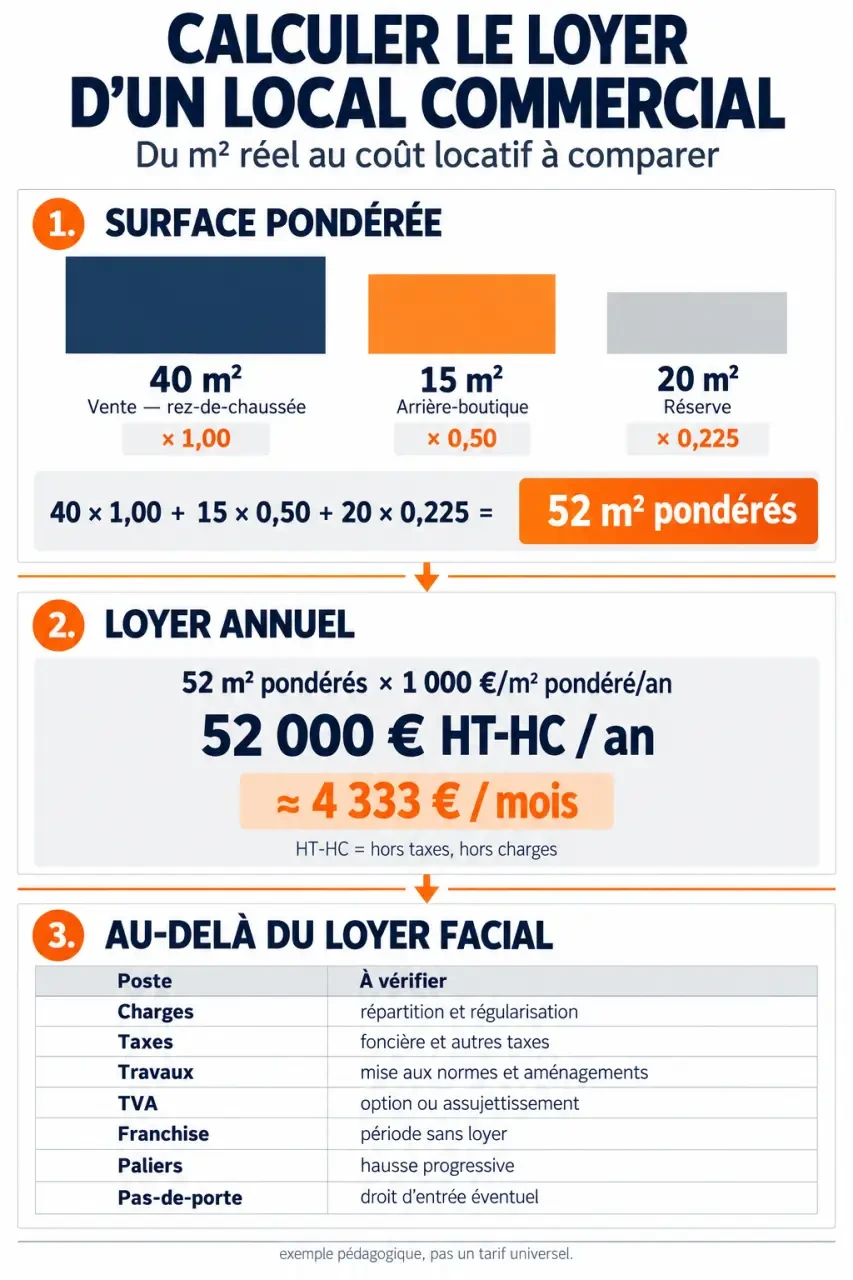
Une réserve en sous-sol n’a généralement pas la même valeur commerciale qu’une surface de vente sur rue. La surface pondérée attribue à chaque zone un coefficient selon son utilité. Ces coefficients ne sont pas universels : ils varient notamment selon l’activité, la configuration et les usages d’évaluation. Pour comparer des références, appliquez une méthode cohérente.
Prenons une boutique comprenant 40 m² de vente en rez-de-chaussée, 15 m² d’arrière-boutique et 20 m² de réserve. Une pondération adaptée peut donner 52 m² pondérés. Avec des références comprises entre 980 et 1 120 €/m² pondéré/an HT-HC, retenir 1 000 € conduit à un loyer de 52 000 € HT-HC par an, soit environ 4 333 € par mois. Cet exemple montre une méthode de calcul, pas un tarif valable pour toutes les boutiques.
Les mètres carrés qui soutiennent l’activité ne génèrent pas forcément des ventes directes. Une réserve sèche, un espace de préparation séparé ou un rangement accessible peuvent faciliter le travail et libérer la surface de vente. Pendant la visite, suivez le parcours d’un produit, de sa livraison à sa mise en vente. Vous verrez ainsi si une annexe est utile ou si elle occupe simplement de l’espace.
Reconstituer le coût locatif au-delà du loyer affiché
Pour choisir entre plusieurs offres, comparez-les sur une même durée et avec les mêmes hypothèses. Une franchise réduit le coût des premiers mois, tandis qu’un loyer par paliers augmente progressivement. Les travaux à réaliser à l’entrée doivent également figurer dans le budget.
| Poste | Vérification à effectuer |
|---|---|
| Loyer HT-HC | Montant initial, franchise et éventuels paliers. |
| Charges et taxes | Inventaire prévu au bail, provisions et régularisations. |
| Travaux | Coût d’installation et obligations de chaque partie. |
| TVA | Application au bail et possibilité de récupération pour le preneur. |
| Pas-de-porte | Montant à verser à l’entrée et qualification juridique. |
Le bail peut prévoir que le locataire rembourse la taxe foncière. Certaines dépenses, comme les grosses réparations relevant de l’article 606 du Code civil, ne peuvent toutefois pas lui être imputées dans les baux concernés. Une clause générale ne suffit donc pas : vérifiez que la répartition des dépenses est légale.
Les locaux nus sont en principe exonérés de TVA, mais le bailleur peut opter pour son application sous certaines conditions. Les locaux équipés pour l’activité sont généralement soumis à la TVA de 20 %. Si cette taxe n’est pas récupérable, évaluez son effet sur votre trésorerie en raisonnant en TTC. Une contribution sur les revenus locatifs de 2,50 % peut aussi concerner certains bailleurs et immeubles achevés depuis au moins 15 ans, sous réserve des exonérations applicables.
Le pas-de-porte n’est pas obligatoire. Il équivaut souvent à 3 ou 6 mois de loyer et peut être qualifié de supplément de loyer ou d’indemnité. Son traitement fiscal dépend de cette qualification. L’étalement sur neuf ans, à raison de 1/9e par an, concerne certaines situations où il s’agit d’un supplément de loyer, et non tous les droits d’entrée.
Anticiper la révision et les modalités de paiement
Distinguer révision légale et indexation contractuelle
La révision triennale peut être demandée par le bailleur ou le locataire après trois ans. Elle n’est pas automatique. La demande peut intervenir après quatre ou cinq ans, voire davantage. La clause d’échelle mobile prévoit une indexation selon la périodicité convenue, généralement annuelle. Avec une clause recette, une partie ou la totalité du loyer dépend du chiffre d’affaires.
L’ILC concerne les activités commerciales ou artisanales ; l’ILAT vise notamment les activités tertiaires. Pour la révision légale des baux conclus ou renouvelés depuis septembre 2014, l’ICC n’est plus l’indice de référence. Consultez les séries de l’INSEE et retenez les trimestres prévus par le mécanisme applicable, sans vous baser systématiquement sur le dernier indice publié.
Loyer révisé = loyer de référence × nouvel indice ÷ indice de référence. Ainsi, 500 € × 136,72 ÷ 118,41 donne 577,31 €. Ce calcul ne suffit pas à établir le montant exigible : il faut aussi vérifier les conditions de révision, le plafonnement et un éventuel déplafonnement. La limite de 10 % d’augmentation annuelle s’applique à certains cas prévus par la loi, et non à toutes les hausses.
Sécuriser l’échéancier et traiter un désaccord
Le paiement se fait souvent par trimestre d’avance, mais le bail peut prévoir une autre échéance. Depuis le 28 mai 2026, un droit à la mensualisation existe sous conditions. Vérifiez que le bail y est éligible avant de modifier la fréquence des versements.
Pour négocier ou contester une révision, rassemblez le bail, les indices retenus, les justificatifs de charges et les références locatives. Cherchez d’abord un accord écrit. Selon le litige, la commission départementale de conciliation des baux commerciaux, puis le tribunal judiciaire, peuvent intervenir. Ne réduisez pas le loyer de votre propre initiative : faites vérifier la procédure et les délais par un professionnel.

- Homunity avis 2026 : le rendement affiché ne suffit pas pour investir - 1 novembre 2026
- ESG due diligence : les risques qui changent le prix d’une acquisition - 26 octobre 2026
- Immobilier locatif à Lyon : les chiffres à vérifier avant d’acheter - 22 octobre 2026